THÀNH LẬP CÔNG TY VIỆT NAM
Bạn đang có ý tưởng kinh doanh nhưng chưa biết cách thành lập công ty và bối rối trước những thủ tục hành chính phức tạp? Đừng lo, DHtaxlaw sẽ là người bạn đồng hành đáng tin cậy trong hành trình khởi nghiệp của bạn.
Doanh thu chưa thu được tiền có phải tính thuế TNDN không? Đây là vấn đề nhiều doanh nghiệp quan tâm khi bán hàng, cung cấp dịch vụ nhưng khách hàng chưa thanh toán hoặc mới thanh toán một phần giá trị hợp đồng. Theo quy định về thuế thu nhập doanh nghiệp hiện hành, việc xác định doanh thu tính thuế không hoàn toàn phụ thuộc vào việc doanh nghiệp đã thực tế nhận được tiền hay chưa.
Trong bài viết này, DHtaxlaw sẽ giúp doanh nghiệp làm rõ doanh thu tính thuế TNDN, thời điểm xác định doanh thu trong một số trường hợp đặc thù và các khoản thu nhập thuộc diện chịu thuế TNDN theo quy định áp dụng năm 2026.
1. Doanh thu chưa thu được tiền thực tế có chịu thuế TNDN không?
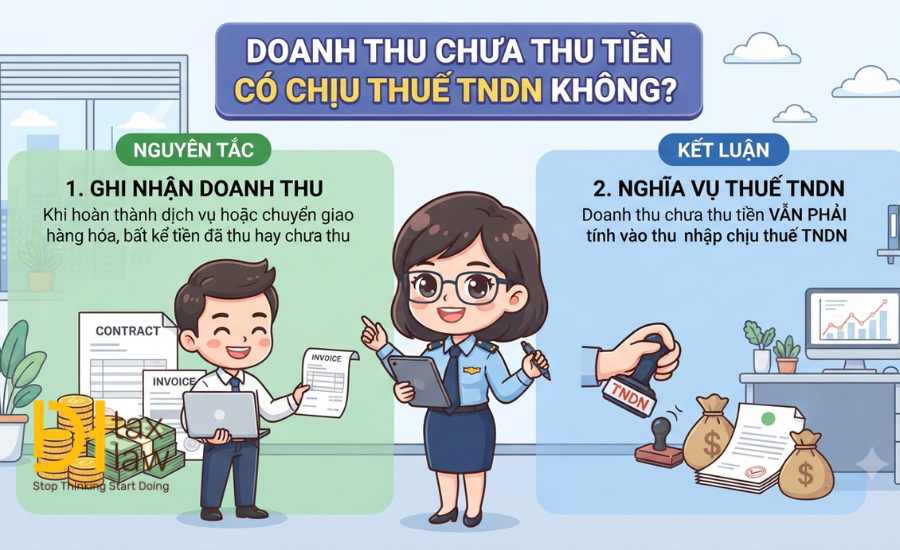
Có. Doanh thu chưa thu được tiền thực tế vẫn có thể được xác định là doanh thu tính thuế TNDN.
Theo khoản 1 Điều 8 Nghị định 320/2025/NĐ-CP, doanh thu tính thuế TNDN là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ và các khoản trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng, không phân biệt doanh nghiệp đã thu được tiền hay chưa thu được tiền.
Như vậy, trường hợp doanh nghiệp đã phát sinh doanh thu theo quy định nhưng khách hàng chưa thanh toán thì doanh nghiệp vẫn phải xác định khoản doanh thu này khi tính thu nhập chịu thuế TNDN.
2. Ví dụ về doanh thu chưa thu tiền
Công ty A cung cấp dịch vụ cho khách hàng với giá trị 500 triệu đồng. Hợp đồng và hoạt động cung cấp dịch vụ đã đáp ứng điều kiện xác định doanh thu, nhưng tại thời điểm xác định doanh thu khách hàng chưa thanh toán.
Trong trường hợp này, việc chưa nhận được 500 triệu đồng tiền thực tế không làm cho khoản doanh thu tự động được loại khỏi doanh thu tính thuế TNDN. Doanh nghiệp cần xác định doanh thu và thu nhập chịu thuế theo đúng quy định về thuế TNDN.
3. Doanh thu tính thuế TNDN có bao gồm thuế GTGT không?
Doanh nghiệp cần căn cứ vào phương pháp tính thuế GTGT để xác định doanh thu tính thuế TNDN:
Do đó, khi xác định nghĩa vụ thuế, doanh nghiệp cần phân biệt doanh thu theo quy định về thuế TNDN với số tiền thực tế đã thu từ khách hàng.
4. Thời điểm xác định doanh thu tính thuế TNDN năm 2026
Bên cạnh việc xác định doanh thu có chịu thuế hay không, doanh nghiệp cần quan tâm đến thời điểm xác định doanh thu tính thuế TNDN.
Theo Điều 5 Thông tư 20/2026/TT-BTC, thời điểm xác định doanh thu tính thuế TNDN được hướng dẫn đối với một số trường hợp cụ thể như sau:
1. Đối với doanh nghiệp được thành lập theo pháp luật Việt Nam
Hàng hóa xuất khẩu: Doanh thu được xác định tại thời điểm chuyển giao quyền sở hữu hàng hóa theo hợp đồng xuất khẩu.
Nếu không xác định được thời điểm chuyển giao quyền sở hữu thì căn cứ quy định của pháp luật về hải quan liên quan đến việc xác định hàng hóa xuất khẩu.
Hoạt động vận tải hàng không: Thời điểm xác định doanh thu là khi doanh nghiệp hoàn thành việc cung ứng dịch vụ vận chuyển cho khách hàng.
Hoạt động xây dựng, lắp đặt: Doanh thu được xác định tại thời điểm nghiệm thu công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt. Quy định này được áp dụng không phụ thuộc vào việc doanh nghiệp đã thu tiền hay chưa.
Hoạt động cung cấp điện, nước: Doanh thu được xác định vào ngày xác nhận chỉ số công tơ điện, nước được ghi trên hóa đơn tính tiền điện, tiền nước.
2. Đối với doanh nghiệp nước ngoài
Một số trường hợp có cách xác định thời điểm doanh thu riêng, cụ thể:
Như vậy, khi tính thuế TNDN 2026, doanh nghiệp không nên chỉ căn cứ vào ngày nhận tiền mà cần xác định thời điểm phát sinh doanh thu theo từng loại hoạt động.
5. Doanh thu tính thuế TNDN và thu nhập chịu thuế TNDN có giống nhau không?
Hai khái niệm này có liên quan nhưng không đồng nhất.
Doanh thu tính thuế TNDN chủ yếu phản ánh các khoản tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ và các khoản liên quan mà doanh nghiệp được hưởng theo quy định.
Trong khi đó, thu nhập chịu thuế TNDN có phạm vi rộng hơn, bao gồm thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và các khoản thu nhập khác theo quy định pháp luật thuế.
Do đó, doanh nghiệp cần phân biệt hai khái niệm này khi xác định nghĩa vụ thuế thu nhập doanh nghiệp.
6. Thu nhập chịu thuế TNDN gồm những khoản nào?
Theo Điều 3 Luật Thuế thu nhập doanh nghiệp 2025, thu nhập chịu thuế TNDN bao gồm thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và các khoản thu nhập khác.
Các khoản thu nhập khác đáng chú ý gồm:
Đối với doanh nghiệp nước ngoài thuộc trường hợp luật định, thu nhập chịu thuế phát sinh tại Việt Nam là thu nhập có nguồn gốc từ Việt Nam, không phụ thuộc vào địa điểm tiến hành hoạt động kinh doanh.
Doanh nghiệp cần lưu ý gì khi xác định doanh thu tính thuế TNDN?
Để hạn chế sai sót khi kê khai và quyết toán thuế, doanh nghiệp nên lưu ý:
Đặc biệt, đối với các giao dịch có thời điểm thu tiền và thời điểm xác định doanh thu khác nhau, doanh nghiệp cần rà soát kỹ quy định áp dụng để tránh kê khai thiếu hoặc sai kỳ tính thuế.
DHtaxlaw hỗ trợ doanh nghiệp thực hiện thủ tục pháp lý và thuế
Trong quá trình thành lập và vận hành, doanh nghiệp không chỉ cần quan tâm đến nghĩa vụ thuế mà còn phải thực hiện nhiều thủ tục về đăng ký doanh nghiệp và giấy phép hoạt động.
DHtaxlaw cung cấp các dịch vụ hỗ trợ doanh nghiệp, bao gồm:
Việc được tư vấn đúng ngay từ giai đoạn thành lập và trong quá trình hoạt động giúp doanh nghiệp chủ động hơn trong việc thực hiện các nghĩa vụ về thuế TNDN, kế toán và đăng ký doanh nghiệp.
Căn cứ pháp lý
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY (DHTAXLAW)
Địa chỉ: Tòa nhà MORITZ, Số 140 Nguyễn Văn Khối, Phường Thông Tây Hội, Thành phố Hồ Chí Minh, Việt Nam
Điện thoại: 0911732048
Email: dhtaxlaw@dhtaxlaw.com.vn
>> Tìm hiểu chi tiết: Dịch vụ xin Giấy chứng nhận đăng ký đầu tư
>> Tìm hiểu chi tiết: Dịch vụ thành lập công ty vốn nước ngoài
>> Tìm hiểu chi tiết: Dịch vụ thành lập công ty Việt Nam
>> Tìm hiểu chi tiết: Dịch vụ thành lập hộ kinh doanh