THÀNH LẬP CÔNG TY VIỆT NAM
Bạn đang có ý tưởng kinh doanh nhưng chưa biết cách thành lập công ty và bối rối trước những thủ tục hành chính phức tạp? Đừng lo, DHtaxlaw sẽ là người bạn đồng hành đáng tin cậy trong hành trình khởi nghiệp của bạn.
Khi doanh nghiệp mua hàng hóa để biếu, tặng người lao động, đối tác hoặc khách hàng, việc lập hóa đơn và xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp (TNDN) là vấn đề cần đặc biệt lưu ý.
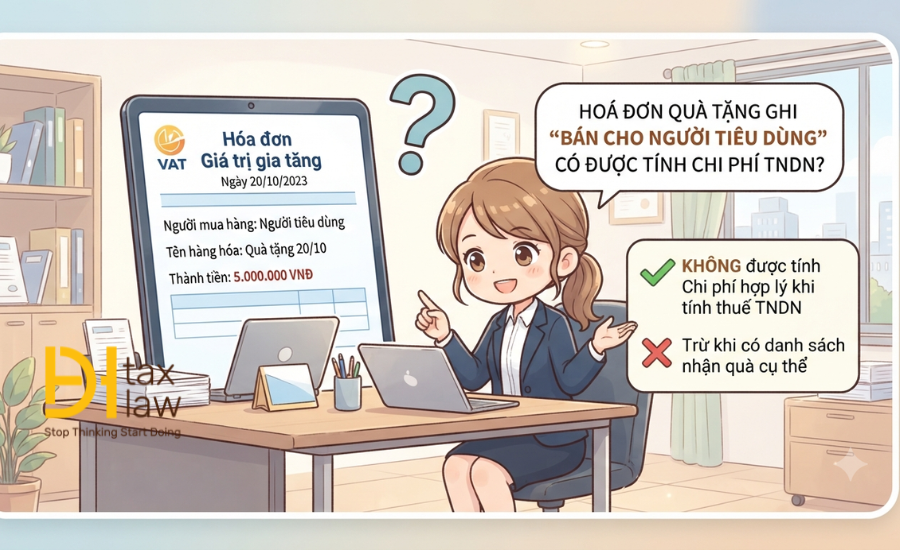
Một trường hợp thường phát sinh là doanh nghiệp xuất hóa đơn cho hàng hóa biếu, tặng nhưng tại thông tin người mua thể hiện nội dung “Bán cho người tiêu dùng...” do số lượng người nhận quà lớn hoặc không cung cấp đầy đủ thông tin.
Vậy cách ghi này có làm cho khoản chi quà tặng không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN hay không?
1. Ghi “Bán cho người tiêu dùng” trên hóa đơn quà tặng có được tính chi phí TNDN không?
Theo nội dung giải đáp vướng mắc tại hội nghị tập huấn chính sách thuế mới cho người nộp thuế ngày 14/8/2026 của Thuế tỉnh Gia Lai, trường hợp doanh nghiệp xuất hóa đơn đối với hàng hóa cho, biếu, tặng người lao động, đối tác hoặc các tổ chức, cá nhân có số lượng người nhận nhiều thì doanh nghiệp có thể lập bảng kê chi tiết kèm theo hóa đơn.
Theo quy định về nội dung hóa đơn tại Nghị định 254/2026/NĐ-CP, trường hợp người mua không cung cấp tên, địa chỉ, số định danh cá nhân thì trên hóa đơn có thể thể hiện rõ “Bán cho người tiêu dùng...”.
Đồng thời, đối với hàng hóa, dịch vụ cho, biếu, tặng phù hợp quy định pháp luật, doanh nghiệp được lập hóa đơn tổng hợp cho các giao dịch phát sinh theo kỳ và phải lưu giữ đầy đủ danh sách chi tiết, hồ sơ có liên quan.
Về thuế TNDN, khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP quy định một khoản chi được trừ khi xác định thu nhập chịu thuế phải đáp ứng các điều kiện cơ bản về:
Theo đó, việc trên hóa đơn quà tặng thể hiện “Bán cho người tiêu dùng...” không phải là căn cứ làm mất quyền tính chi phí được trừ của doanh nghiệp.
Khoản chi hàng hóa, dịch vụ cho, biếu, tặng vẫn có thể được tính vào chi phí được trừ khi xác định thuế TNDN nếu doanh nghiệp đáp ứng đầy đủ các điều kiện về chi phí, hóa đơn, chứng từ và thanh toán theo quy định.
Như vậy, cách thể hiện “Bán cho người tiêu dùng...” trên hóa đơn không tự động làm khoản chi quà tặng bị loại khỏi chi phí được trừ.
2. Doanh nghiệp cần lưu giữ gì khi xuất hóa đơn quà tặng?
Để chứng minh khoản chi biếu, tặng đáp ứng điều kiện được trừ, doanh nghiệp nên lưu giữ đầy đủ hồ sơ liên quan.
Tùy từng trường hợp, bộ hồ sơ có thể bao gồm:
Trường hợp doanh nghiệp lập hóa đơn tổng hợp, bảng kê phải phản ánh đầy đủ thông tin theo quy định và được lưu cùng hồ sơ để phục vụ việc giải trình, kiểm tra khi cần thiết.
Do đó, điều quan trọng không chỉ nằm ở nội dung thể hiện trên hóa đơn mà còn ở khả năng chứng minh thực tế phát sinh và mục đích của khoản chi.
3. Hóa đơn quà tặng có được lập kèm bảng kê không?
Có.
Đối với hàng hóa, dịch vụ khuyến mại hoặc hàng hóa, dịch vụ cho, biếu, tặng phù hợp quy định pháp luật, doanh nghiệp có thể lập hóa đơn tổng hợp cho các giao dịch phát sinh trong tháng hoặc quý phù hợp với kỳ khai thuế giá trị gia tăng.
Khi áp dụng hình thức này, doanh nghiệp phải:
Trường hợp khách hàng yêu cầu lập hóa đơn riêng cho từng giao dịch thì người bán phải lập hóa đơn theo quy định.
Hóa đơn tổng hợp phải ghi rõ thông tin về bảng kê kèm theo, còn bảng kê phải thể hiện các nội dung theo yêu cầu của pháp luật về hóa đơn.
4. Thời điểm lập hóa đơn khi cho, biếu, tặng hàng hóa là khi nào?
Theo Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phụ thuộc vào việc đã thu tiền hay chưa.
Đối với hàng hóa dùng để cho, biếu, tặng, doanh nghiệp cần căn cứ vào thời điểm thực tế chuyển giao hàng hóa để lập hóa đơn theo quy định.
Do đó, doanh nghiệp không nên hiểu rằng hàng hóa không bán thu tiền thì có thể lập hóa đơn vào bất kỳ thời điểm nào. Việc lập hóa đơn vẫn phải tuân thủ đúng thời điểm pháp luật quy định.
5. Xuất hóa đơn quà tặng sai thời điểm bị phạt bao nhiêu?
Mức phạt đối với hành vi lập hóa đơn không đúng thời điểm được quy định tại Điều 24 Nghị định 125/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP.
Đối với hàng hóa, dịch vụ dùng để cho, biếu, tặng, mức xử phạt được xác định theo số lượng hóa đơn vi phạm.
Số lượng hóa đơn vi phạm | Mức phạt đối với tổ chức |
01 hóa đơn | Cảnh cáo |
Từ 02 đến dưới 10 hóa đơn | Từ 500.000 đồng đến 1.500.000 đồng |
Từ 10 đến dưới 50 hóa đơn | Từ 2.000.000 đồng đến 5.000.000 đồng |
Từ 50 đến dưới 100 hóa đơn | Từ 5.000.000 đồng đến 15.000.000 đồng |
Từ 100 hóa đơn trở lên | Từ 15.000.000 đồng đến 30.000.000 đồng |
Các mức trên áp dụng đối với hành vi lập hóa đơn không đúng thời điểm đối với hàng hóa dùng để khuyến mại, quảng cáo, hàng mẫu, cho, biếu, tặng, trao đổi, trả thay lương cho người lao động, tiêu dùng nội bộ và một số trường hợp khác theo quy định.
Ngoài ra, đối với hành vi lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ, mức phạt được xác định theo số lượng hóa đơn và có thể cao hơn, với mức tối đa lên đến 70.000.000 đồng đối với trường hợp từ 100 hóa đơn trở lên.
6. Mức phạt trên áp dụng cho doanh nghiệp hay cá nhân?
Mức phạt tiền nêu trên là mức áp dụng đối với tổ chức.
Theo quy định về xử phạt vi phạm hành chính trong lĩnh vực thuế, hóa đơn, trường hợp cùng một hành vi vi phạm thì mức phạt đối với cá nhân bằng 1/2 mức phạt đối với tổ chức, trừ trường hợp pháp luật có quy định khác.
Doanh nghiệp cần lưu ý điểm này khi xác định trách nhiệm và mức xử phạt trong từng vụ việc cụ thể.
7. Doanh nghiệp cần làm gì để tránh sai sót khi xuất hóa đơn quà tặng?
Đối với các chương trình tặng quà cho người lao động, khách hàng hoặc đối tác, doanh nghiệp nên xây dựng quy trình kiểm soát chứng từ ngay từ khi mua hàng.
Trước khi lập hóa đơn, cần xác định:
Việc chuẩn bị hồ sơ đầy đủ ngay từ đầu sẽ thuận lợi hơn khi doanh nghiệp thực hiện quyết toán thuế hoặc giải trình với cơ quan quản lý.
8. “Bán cho người tiêu dùng” có đồng nghĩa hóa đơn không hợp lệ để tính chi phí không?
Không nên hiểu như vậy.
Nội dung “Bán cho người tiêu dùng...” trên hóa đơn được sử dụng trong trường hợp người mua không cung cấp các thông tin cần thiết theo quy định về nội dung hóa đơn.
Đối với hàng hóa cho, biếu, tặng, doanh nghiệp vẫn có thể xác định chi phí được trừ nếu khoản chi đáp ứng các điều kiện theo pháp luật thuế TNDN và hồ sơ, chứng từ được lập, lưu giữ đúng quy định.
Vì vậy, khi cơ quan thuế xem xét khoản chi quà tặng, vấn đề quan trọng không chỉ là dòng thông tin người mua trên hóa đơn mà còn là tính có thật của giao dịch, mục đích của khoản chi và hệ thống hồ sơ chứng minh đi kèm.
9. DHtaxlaw hỗ trợ doanh nghiệp về thủ tục và tuân thủ thuế
Việc quản lý hóa đơn, chứng từ và chi phí được trừ có ảnh hưởng trực tiếp đến nghĩa vụ thuế của doanh nghiệp. Đặc biệt, doanh nghiệp mới thành lập hoặc đang thay đổi thông tin đăng ký cần đồng bộ hồ sơ pháp lý và hồ sơ thuế.
DHtaxlaw hỗ trợ doanh nghiệp với các dịch vụ:
Việc kiểm tra hồ sơ và quy trình lập hóa đơn đúng ngay từ đầu giúp doanh nghiệp hạn chế rủi ro bị loại chi phí hoặc xử phạt do sai phạm về hóa đơn.
Kết luận
Việc hóa đơn hàng hóa cho, biếu, tặng thể hiện “Bán cho người tiêu dùng...” không tự động khiến khoản chi đó bị loại khỏi chi phí được trừ khi tính thuế TNDN.
Doanh nghiệp vẫn có thể đưa chi phí hàng hóa, dịch vụ cho, biếu, tặng vào chi phí được trừ nếu đáp ứng đầy đủ các điều kiện về mục đích sử dụng, tính thực tế của khoản chi, hóa đơn, chứng từ và thanh toán theo quy định.
Bên cạnh đó, doanh nghiệp cần đặc biệt lưu ý thời điểm lập hóa đơn khi chuyển giao hàng hóa và chủ động lưu giữ bảng kê, hồ sơ liên quan để tránh phát sinh rủi ro khi kiểm tra, quyết toán thuế.
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY (DHTAXLAW)
Địa chỉ: Tòa nhà MORITZ, Số 140 Nguyễn Văn Khối, Phường Thông Tây Hội, Thành phố Hồ Chí Minh, Việt Nam
Điện thoại: 0911732048
Email: dhtaxlaw@dhtaxlaw.com.vn
>> Tìm hiểu chi tiết: Dịch vụ xin Giấy chứng nhận đăng ký đầu tư
>> Tìm hiểu chi tiết: Dịch vụ thành lập công ty vốn nước ngoài
>> Tìm hiểu chi tiết: Dịch vụ thành lập công ty Việt Nam
>> Tìm hiểu chi tiết: Dịch vụ thành lập hộ kinh doanh