THÀNH LẬP CÔNG TY VIỆT NAM
Bạn đang có ý tưởng kinh doanh nhưng chưa biết cách thành lập công ty và bối rối trước những thủ tục hành chính phức tạp? Đừng lo, DHtaxlaw sẽ là người bạn đồng hành đáng tin cậy trong hành trình khởi nghiệp của bạn.
Trong quá trình hoạt động, công ty cổ phần có thể phát sinh nhu cầu mua lại cổ phần của cổ đông nhằm điều chỉnh cơ cấu vốn, giải quyết quyền lợi của cổ đông hoặc thực hiện các quyết định quản trị doanh nghiệp.
Tuy nhiên, việc mua lại cổ phần không chỉ là giao dịch thanh toán giữa công ty và cổ đông mà còn liên quan đến vốn điều lệ, quyền lợi của cổ đông, khả năng thanh toán các khoản nợ, nghĩa vụ thuế và chế độ kế toán.
Đặc biệt, doanh nghiệp cần phân biệt trường hợp công ty mua lại cổ phần theo yêu cầu của cổ đông và trường hợp công ty chủ động quyết định mua lại.
Trong bài viết này, DHtaxlaw sẽ phân tích điều kiện, thủ tục công ty mua lại cổ phần của cổ đông và cách hạch toán nghiệp vụ này để doanh nghiệp có thể thực hiện đúng quy định.
1. Các trường hợp công ty mua lại cổ phần của cổ đông
Theo quy định của Luật Doanh nghiệp, việc công ty mua lại cổ phần của cổ đông có thể được thực hiện chủ yếu theo hai trường hợp sau:
Mua lại cổ phần theo yêu cầu của cổ đông
Cổ đông có quyền yêu cầu công ty mua lại cổ phần của mình nếu không đồng ý với nghị quyết, quyết định của Đại hội đồng cổ đông về:
Cổ đông phải gửi yêu cầu mua lại cổ phần bằng văn bản trong thời hạn luật định kể từ ngày nghị quyết, quyết định của Đại hội đồng cổ đông được thông qua.
Giá mua lại được xác định theo quy định pháp luật hoặc theo thỏa thuận giữa công ty và cổ đông trong từng trường hợp.
Công ty chủ động mua lại cổ phần
Công ty cổ phần cũng có thể chủ động quyết định mua lại cổ phần đã phát hành.
Theo quy định, công ty có thể mua lại không quá 30% tổng số cổ phần phổ thông đã bán. Hội đồng quản trị có thẩm quyền quyết định mua lại không quá 10% tổng số cổ phần của từng loại đã bán trong thời hạn 12 tháng. Đối với trường hợp vượt giới hạn này, thẩm quyền thuộc Đại hội đồng cổ đông.
Như vậy, trước khi thực hiện giao dịch, doanh nghiệp cần xác định rõ thẩm quyền quyết định mua lại cổ phần để tránh sai sót trong quá trình thực hiện.
2. Điều kiện để công ty mua lại cổ phần của cổ đông
Không phải trong mọi trường hợp công ty đều được sử dụng nguồn tiền của mình để mua lại cổ phần.
Đảm bảo khả năng thanh toán
Một trong những điều kiện quan trọng là sau khi hoàn tất việc thanh toán cổ phần mua lại, công ty vẫn phải bảo đảm khả năng thanh toán đầy đủ các khoản nợ và nghĩa vụ tài sản khác đến hạn.
Đây là nguyên tắc nhằm bảo vệ quyền lợi của chủ nợ và hạn chế tình trạng doanh nghiệp sử dụng vốn để mua lại cổ phần nhưng không còn khả năng thực hiện nghĩa vụ tài chính.
Xác định giá mua lại
Giá cổ phần mua lại được xác định tùy theo trường hợp.
Đối với cổ phần niêm yết, giá thị trường có thể được xác định dựa trên giá giao dịch theo quy định hoặc giá thỏa thuận.
Đối với cổ phần chưa niêm yết, giá mua có thể căn cứ vào giá giao dịch gần nhất, giá do các bên thỏa thuận hoặc giá được xác định bởi tổ chức thẩm định giá theo quy định pháp luật.
Doanh nghiệp nên lập đầy đủ hồ sơ chứng minh căn cứ xác định giá để hạn chế tranh chấp với cổ đông và các rủi ro về thuế.
3. Thủ tục công ty mua lại cổ phần của cổ đông
Về cơ bản, doanh nghiệp có thể thực hiện quy trình theo các bước sau:
Bước 1: Xác định nhu cầu và thẩm quyền quyết định
Doanh nghiệp xác định trường hợp mua lại cổ phần là theo yêu cầu của cổ đông hay theo quyết định của công ty.
Sau đó, cơ quan có thẩm quyền như Đại hội đồng cổ đông hoặc Hội đồng quản trị ban hành nghị quyết, quyết định theo đúng quy định.
Bước 2: Thông báo việc mua lại cổ phần
Đối với trường hợp công ty chủ động mua lại cổ phần, công ty phải thông báo đến các cổ đông theo thời hạn và nội dung pháp luật quy định.
Thông báo cần thể hiện những thông tin quan trọng như:
Bước 3: Cổ đông gửi văn bản chấp thuận bán
Cổ đông có nhu cầu bán cổ phần cho công ty thực hiện thủ tục theo thông báo của công ty.
Doanh nghiệp cần lưu giữ đầy đủ văn bản, hồ sơ xác nhận việc chuyển nhượng/mua lại để làm căn cứ thực hiện thanh toán và hạch toán.
Bước 4: Công ty thanh toán cho cổ đông
Sau khi hoàn tất hồ sơ, công ty thực hiện thanh toán theo phương thức đã thống nhất.
Doanh nghiệp cần lưu giữ chứng từ thanh toán để phục vụ công tác kế toán, thuế và kiểm tra sau này.
Bước 5: Xử lý số cổ phần mua lại và đăng ký giảm vốn
Sau khi mua lại, doanh nghiệp phải xử lý số cổ phần theo quy định và thực hiện thủ tục đăng ký thay đổi vốn điều lệ trong trường hợp pháp luật yêu cầu.
Đây là bước đặc biệt quan trọng vì việc mua lại cổ phần có thể làm thay đổi vốn điều lệ và thông tin đăng ký doanh nghiệp.
Do đó, doanh nghiệp cần thực hiện thay đổi ERC nếu phát sinh thay đổi nội dung trên Giấy chứng nhận đăng ký doanh nghiệp.
4. Công ty mua lại cổ phần có phải giảm vốn điều lệ không?
Khi công ty mua lại cổ phần và thực hiện hủy số cổ phần này, vốn điều lệ có thể được điều chỉnh giảm tương ứng với tổng mệnh giá số cổ phần đã mua lại và bị hủy.
Doanh nghiệp cần kiểm tra:
Nếu thuộc trường hợp phải đăng ký thay đổi vốn điều lệ, doanh nghiệp cần thực hiện thủ tục với cơ quan đăng ký kinh doanh trong thời hạn theo quy định.
5. Cách hạch toán công ty mua lại cổ phần của cổ đông
Việc hạch toán cần căn cứ vào chế độ kế toán mà doanh nghiệp đang áp dụng.
Theo thông tin được đề cập trong nguồn tham khảo, từ năm tài chính 2026, doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC cần lưu ý quy định mới về tài khoản và phương pháp phản ánh các giao dịch liên quan đến cổ phiếu mua lại.
Khi công ty mua lại cổ phần
Giá trị cổ phần mua lại được ghi nhận theo giá thực tế.
Có thể khái quát bút toán:
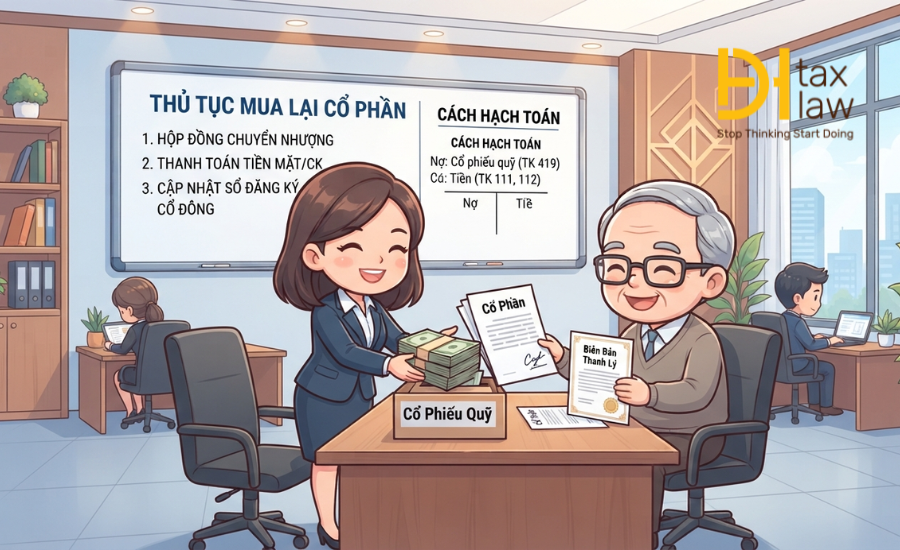
Nợ TK 419 – Cổ phiếu mua lại của chính mình
Có TK 111/112 – Tiền mặt/Tiền gửi ngân hàng
Giá trị ghi nhận cần căn cứ vào số tiền thực tế công ty đã thanh toán và các khoản chi phí liên quan theo quy định kế toán áp dụng.
Khi hủy cổ phần mua lại và giảm vốn
Khi doanh nghiệp có quyết định hủy cổ phần mua lại và thực hiện giảm vốn điều lệ, kế toán phản ánh việc giảm vốn góp theo mệnh giá và xử lý khoản chênh lệch giữa giá mua lại với mệnh giá theo quy định.
Về nguyên tắc, cần theo dõi riêng:
Do nghiệp vụ này tác động trực tiếp đến vốn chủ sở hữu, doanh nghiệp nên đối chiếu giữa hồ sơ pháp lý và chứng từ kế toán trước khi lập báo cáo tài chính.
6. Công ty mua lại cổ phần cần lưu ý gì về thuế?
Ngoài thủ tục doanh nghiệp và kế toán, giao dịch mua lại cổ phần có thể phát sinh nghĩa vụ thuế đối với cổ đông bán cổ phần.
Đặc biệt, nếu cổ đông là cá nhân, doanh nghiệp cần xác định nghĩa vụ thuế thu nhập cá nhân phát sinh từ giao dịch theo quy định thuế hiện hành.
Do cách tính thuế còn phụ thuộc vào loại giao dịch, loại chứng khoán/cổ phần và tư cách của bên chuyển nhượng, doanh nghiệp nên rà soát cụ thể trước khi thanh toán.
Không nên chỉ căn cứ vào giá mua cổ phần để xác định nghĩa vụ thuế mà cần xem xét đầy đủ hồ sơ giao dịch và quy định thuế tương ứng.
7. Hồ sơ công ty mua lại cổ phần gồm những gì?
Tùy trường hợp cụ thể, doanh nghiệp nên chuẩn bị và lưu giữ các tài liệu như:
Việc chuẩn bị đầy đủ hồ sơ giúp doanh nghiệp chứng minh tính hợp pháp của giao dịch khi cơ quan có thẩm quyền kiểm tra.
8. Những lưu ý quan trọng khi công ty mua lại cổ phần
Doanh nghiệp nên đặc biệt lưu ý các vấn đề sau:
Thứ nhất, xác định đúng thẩm quyền.
Không phải mọi trường hợp mua lại cổ phần đều thuộc thẩm quyền của Hội đồng quản trị.
Thứ hai, kiểm tra khả năng thanh toán.
Công ty phải bảo đảm khả năng thực hiện các khoản nợ và nghĩa vụ tài sản đến hạn sau khi thanh toán tiền mua lại cổ phần.
Thứ ba, xác định giá mua hợp lý.
Nên có tài liệu chứng minh cơ sở xác định giá, đặc biệt đối với cổ phần chưa niêm yết.
Thứ tư, xử lý đúng vốn điều lệ.
Nếu việc mua lại dẫn đến thay đổi vốn điều lệ, doanh nghiệp cần thực hiện thủ tục đăng ký thay đổi theo quy định.
Thứ năm, cập nhật hồ sơ doanh nghiệp.
Thông tin về cổ đông, vốn điều lệ và các nội dung liên quan cần được cập nhật phù hợp với tình trạng thực tế của công ty.
Thứ sáu, thực hiện đúng nghĩa vụ thuế và kế toán.
Hồ sơ pháp lý, chứng từ thanh toán và số liệu kế toán phải thống nhất với nhau.
9. Dịch vụ tư vấn thủ tục mua lại cổ phần tại DHtaxlaw
Thủ tục công ty mua lại cổ phần của cổ đông liên quan đồng thời đến pháp luật doanh nghiệp, quản trị công ty, vốn điều lệ, thuế và kế toán. Nếu thực hiện không đúng, doanh nghiệp có thể phải điều chỉnh hồ sơ hoặc phát sinh rủi ro trong quá trình hoạt động.
DHtaxlaw cung cấp dịch vụ tư vấn và hỗ trợ doanh nghiệp:
Bên cạnh đó, nếu doanh nghiệp đang trong giai đoạn thành lập hoặc tái cấu trúc, Dịch vụ thành lập công ty tại TPHCM, Dịch vụ thành lập doanh nghiệp và Đăng ký doanh nghiệp trọn gói của DHtaxlaw có thể hỗ trợ từ bước chuẩn bị hồ sơ đến hoàn tất thủ tục đăng ký.
Kết luận
Công ty có thể mua lại cổ phần của cổ đông, nhưng phải thực hiện đúng trường hợp, thẩm quyền, điều kiện thanh toán, trình tự thủ tục và quy định về vốn điều lệ.
Sau khi hoàn tất giao dịch, doanh nghiệp cần đồng thời kiểm tra hồ sơ pháp lý, nghĩa vụ thuế, việc giảm vốn điều lệ và cách hạch toán cổ phần mua lại để bảo đảm thông tin giữa cơ quan đăng ký kinh doanh, cổ đông và hệ thống kế toán được thống nhất.
Nếu doanh nghiệp cần tư vấn thủ tục công ty mua lại cổ phần của cổ đông, giảm vốn hoặc thực hiện Thay đổi ERC, có thể liên hệ DHtaxlaw để được rà soát hồ sơ và hướng dẫn phương án phù hợp với tình hình thực tế.
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY (DHTAXLAW)
Địa chỉ: Tòa nhà MORITZ, Số 140 Nguyễn Văn Khối, Phường Thông Tây Hội, Thành phố Hồ Chí Minh, Việt Nam
Điện thoại: 0911732048
Email: dhtaxlaw@dhtaxlaw.com.vn
>> Tìm hiểu chi tiết: Dịch vụ xin Giấy chứng nhận đăng ký đầu tư
>> Tìm hiểu chi tiết: Dịch vụ thành lập công ty vốn nước ngoài
>> Tìm hiểu chi tiết: Dịch vụ thành lập công ty Việt Nam
>> Tìm hiểu chi tiết: Dịch vụ thành lập hộ kinh doanh