THÀNH LẬP CÔNG TY VIỆT NAM
Bạn đang có ý tưởng kinh doanh nhưng chưa biết cách thành lập công ty và bối rối trước những thủ tục hành chính phức tạp? Đừng lo, DHtaxlaw sẽ là người bạn đồng hành đáng tin cậy trong hành trình khởi nghiệp của bạn.
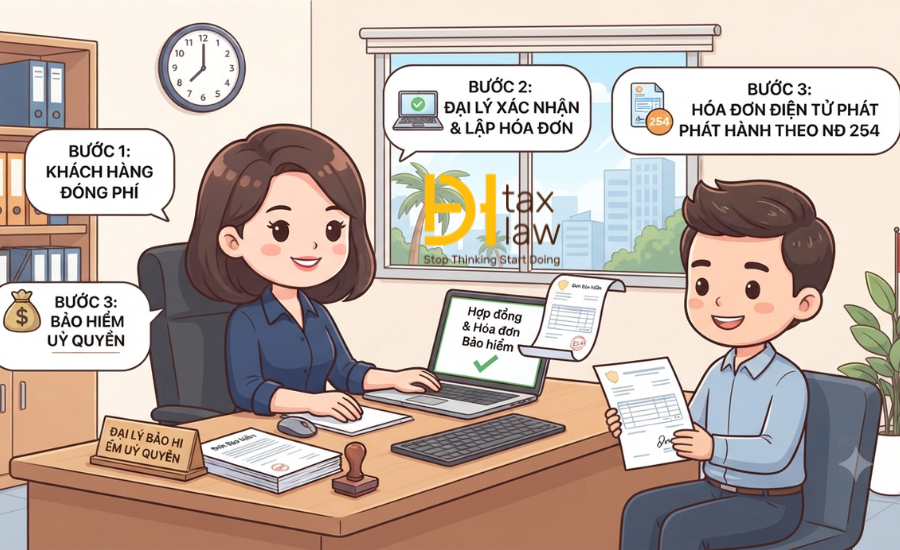
Hoạt động bảo hiểm qua đại lý có quy trình đối soát dữ liệu giữa các bên trước khi xác định doanh thu và lập hóa đơn. Vì vậy, doanh nghiệp cần nắm rõ thời điểm xuất hóa đơn dịch vụ bảo hiểm qua đại lý để thực hiện đúng quy định về hóa đơn điện tử.
Theo Nghị định 254/2026/NĐ-CP, đối với dịch vụ bảo hiểm qua đại lý, hóa đơn được lập khi hoàn tất việc đối soát dữ liệu giữa các bên nhưng phải bảo đảm thời hạn tối đa theo quy định. Nội dung này đặc biệt cần lưu ý khi doanh nghiệp tổ chức hoạt động kinh doanh, thực hiện Giấy phép kinh doanh hoặc xây dựng quy trình quản lý hóa đơn nội bộ.
1. Thời điểm xuất hóa đơn dịch vụ bảo hiểm qua đại lý năm 2026
Theo điểm i khoản 4 Điều 4 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với một số dịch vụ đặc thù được xác định theo cơ chế riêng.
Trong đó, đối với dịch vụ bảo hiểm qua đại lý, thời điểm lập hóa đơn là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên, nhưng phải bảo đảm chậm nhất không quá ngày 10 của tháng sau tháng phát sinh.
Quy định này cũng áp dụng đối với dịch vụ vận tải hàng không, bao gồm trường hợp đại lý bán đúng giá hưởng hoa hồng của hãng hàng không.
Như vậy, doanh nghiệp kinh doanh bảo hiểm qua đại lý cần theo dõi đồng thời hai mốc:
Hóa đơn phải được lập theo mốc thời gian đáp ứng quy định nêu trên.
Ví dụ
Giả sử dịch vụ bảo hiểm qua đại lý phát sinh trong tháng 9/2026 và các bên hoàn thành đối soát dữ liệu vào ngày 06/10/2026.
Trong trường hợp này, doanh nghiệp lập hóa đơn tại thời điểm hoàn thành đối soát, tức ngày 06/10/2026, và không được chậm hơn ngày 10/10/2026.
Do đó, doanh nghiệp không nên hiểu rằng cứ đến ngày 10 của tháng sau mới được lập hóa đơn. Ngày hoàn thành đối soát là thời điểm lập hóa đơn nếu việc đối soát đã hoàn tất trước thời hạn tối đa này.
2. Vì sao dịch vụ bảo hiểm qua đại lý được áp dụng thời điểm lập hóa đơn riêng?
Dịch vụ bảo hiểm qua đại lý thường liên quan đến việc tổng hợp và đối chiếu dữ liệu giữa doanh nghiệp bảo hiểm, đại lý và các bên có liên quan.
Việc xác định thời điểm lập hóa đơn gắn với thời điểm hoàn thành đối soát giúp doanh nghiệp có cơ sở xác định chính xác số liệu của nghiệp vụ phát sinh trước khi lập hóa đơn.
Tuy nhiên, cơ chế này không có nghĩa doanh nghiệp được tùy ý kéo dài thời gian lập hóa đơn. Nghị định 254/2026/NĐ-CP đã đặt ra thời hạn tối đa là ngày 10 của tháng sau tháng phát sinh.
Vì vậy, doanh nghiệp cần xây dựng quy trình:
Phát sinh dịch vụ → tổng hợp dữ liệu → đối soát giữa các bên → hoàn thành đối soát → lập hóa đơn điện tử.
Việc thiết lập quy trình rõ ràng sẽ giúp hạn chế tình trạng lập hóa đơn không đúng thời điểm.
3. Nguyên tắc sử dụng hóa đơn điện tử cần lưu ý
Bên cạnh quy định riêng về thời điểm lập hóa đơn, doanh nghiệp cần tuân thủ các nguyên tắc chung về quản lý và sử dụng hóa đơn điện tử.
Theo quy định được dẫn chiếu tại Luật Quản lý thuế 2025, tổ chức, hộ kinh doanh, cá nhân kinh doanh khi bán hàng hóa hoặc cung cấp dịch vụ phải lập hóa đơn điện tử để giao cho người mua, trừ trường hợp pháp luật có quy định không phải sử dụng hóa đơn điện tử.
Hóa đơn phải được lập theo định dạng chuẩn dữ liệu và thể hiện đầy đủ nội dung theo quy định của pháp luật về thuế, kế toán, hóa đơn và chứng từ.
Người lập hóa đơn đồng thời phải chịu trách nhiệm về tính chính xác của thông tin thể hiện trên hóa đơn.
Ngoài ra, việc đăng ký, quản lý và sử dụng hóa đơn điện tử phải bảo đảm tuân thủ các quy định liên quan đến:
4. Cơ quan thuế áp dụng quản lý rủi ro đối với hóa đơn như thế nào?
Quản lý hóa đơn điện tử hiện nay được thực hiện theo phương thức quản lý rủi ro.
Theo khoản 1 Điều 20 Thông tư 94/2026/TT-BTC, cơ quan thuế căn cứ kết quả phân tích rủi ro và các bộ chỉ số, tiêu chí để phân loại mức độ rủi ro của người nộp thuế trong việc sử dụng hóa đơn, chứng từ.
Tùy theo mức độ rủi ro, cơ quan thuế có thể áp dụng các biện pháp quản lý khác nhau.
4.1. Người nộp thuế có mức rủi ro cao
Đối với trường hợp được xác định có rủi ro cao, cơ quan thuế có thể áp dụng các biện pháp quản lý như:
4.2. Người nộp thuế có mức rủi ro trung bình hoặc thấp
Đối với người nộp thuế có mức rủi ro trung bình hoặc thấp, cơ quan thuế có thể:
Cục Thuế có trách nhiệm hướng dẫn phương pháp lựa chọn mẫu phù hợp với yêu cầu quản lý thuế của từng địa phương và từng thời kỳ.
5. Doanh nghiệp cần lưu ý gì khi lập hóa đơn bảo hiểm qua đại lý?
Để hạn chế sai sót trong quá trình thực hiện, doanh nghiệp kinh doanh bảo hiểm qua đại lý nên lưu ý một số vấn đề sau:
Thứ nhất, xác định chính xác thời điểm hoàn thành đối soát. Đây là căn cứ trực tiếp để xác định thời điểm lập hóa đơn theo quy định riêng đối với dịch vụ bảo hiểm qua đại lý.
Thứ hai, kiểm soát thời hạn tối đa. Dù việc đối soát chưa hoàn thành, doanh nghiệp vẫn cần có quy trình kiểm soát để bảo đảm việc lập hóa đơn không vượt quá ngày 10 của tháng sau tháng phát sinh.
Thứ ba, lưu trữ hồ sơ đối soát. Các tài liệu thể hiện quá trình tổng hợp, đối chiếu và hoàn thành dữ liệu nên được lưu giữ đầy đủ để phục vụ công tác kiểm tra, giải trình khi cần thiết.
Thứ tư, kiểm tra dữ liệu trước khi lập hóa đơn. Thông tin trên hóa đơn cần thống nhất với dữ liệu đã được các bên đối soát và phù hợp với hồ sơ nghiệp vụ.
Thứ năm, xây dựng quy trình quản lý hóa đơn nội bộ. Doanh nghiệp nên phân công rõ trách nhiệm của bộ phận kinh doanh, kế toán, đại lý và bộ phận phụ trách đối soát dữ liệu để hạn chế việc lập hóa đơn sai thời điểm.
6. DHtaxlaw hỗ trợ doanh nghiệp thực hiện thủ tục pháp lý và thuế
Đối với doanh nghiệp hoạt động trong lĩnh vực bảo hiểm hoặc đại lý bảo hiểm, việc tuân thủ quy định về hóa đơn cần được đặt trong tổng thể quy trình quản trị doanh nghiệp.
DHtaxlaw hỗ trợ doanh nghiệp tư vấn các vấn đề liên quan đến thành lập, thay đổi và vận hành doanh nghiệp, bao gồm:
Việc sử dụng dịch vụ tư vấn chuyên nghiệp giúp doanh nghiệp rà soát hồ sơ và quy trình thực hiện phù hợp với quy định pháp luật hiện hành, đặc biệt đối với các ngành nghề có cơ chế lập hóa đơn đặc thù.
Kết luận
Theo điểm i khoản 4 Điều 4 Nghị định 254/2026/NĐ-CP, thời điểm xuất hóa đơn dịch vụ bảo hiểm qua đại lý là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên, nhưng chậm nhất không quá ngày 10 của tháng sau tháng phát sinh.
Doanh nghiệp cần thiết lập quy trình đối soát và lập hóa đơn phù hợp, đồng thời lưu trữ đầy đủ hồ sơ chứng minh dữ liệu đã được đối chiếu. Việc tuân thủ đúng thời điểm lập hóa đơn không chỉ giúp doanh nghiệp thực hiện đúng nghĩa vụ về hóa đơn điện tử mà còn hạn chế rủi ro trong quá trình cơ quan thuế áp dụng quản lý rủi ro.
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY (DHTAXLAW)
Địa chỉ: Tòa nhà MORITZ, Số 140 Nguyễn Văn Khối, Phường Thông Tây Hội, Thành phố Hồ Chí Minh, Việt Nam
Điện thoại: 0911732048
Email: dhtaxlaw@dhtaxlaw.com.vn
>> Tìm hiểu chi tiết: Dịch vụ xin Giấy chứng nhận đăng ký đầu tư
>> Tìm hiểu chi tiết: Dịch vụ thành lập công ty vốn nước ngoài
>> Tìm hiểu chi tiết: Dịch vụ thành lập công ty Việt Nam
>> Tìm hiểu chi tiết: Dịch vụ thành lập hộ kinh doanh