THÀNH LẬP CÔNG TY VIỆT NAM
Bạn đang có ý tưởng kinh doanh nhưng chưa biết cách thành lập công ty và bối rối trước những thủ tục hành chính phức tạp? Đừng lo, DHtaxlaw sẽ là người bạn đồng hành đáng tin cậy trong hành trình khởi nghiệp của bạn.
Bảo hiểm cháy, nổ bắt buộc là một trong những yêu cầu quan trọng đối với các cơ sở thuộc danh mục phải tham gia bảo hiểm theo quy định pháp luật về phòng cháy, chữa cháy và cứu nạn, cứu hộ. Bên cạnh trách nhiệm mua bảo hiểm của cơ sở, doanh nghiệp bảo hiểm triển khai loại hình bảo hiểm này còn phải thực hiện nghĩa vụ trích nộp một khoản kinh phí theo tỷ lệ luật định.
Theo Nghị định 105/2025/NĐ-CP, mức trích nộp được xác định bằng 2% tổng số phí bảo hiểm cháy, nổ bắt buộc thực tế thu được từ các hợp đồng bảo hiểm gốc trong năm tài chính trước liền kề. Vậy cách xác định khoản trích nộp này trong năm 2027 được thực hiện ra sao? Hồ sơ PCCC của cơ sở gồm những tài liệu nào và nguồn thu được sử dụng vào các hoạt động gì?
DHtaxlaw sẽ làm rõ các nội dung trên trong bài viết dưới đây.
1. Cách xác định mức trích nộp 2% bảo hiểm cháy, nổ bắt buộc năm 2027
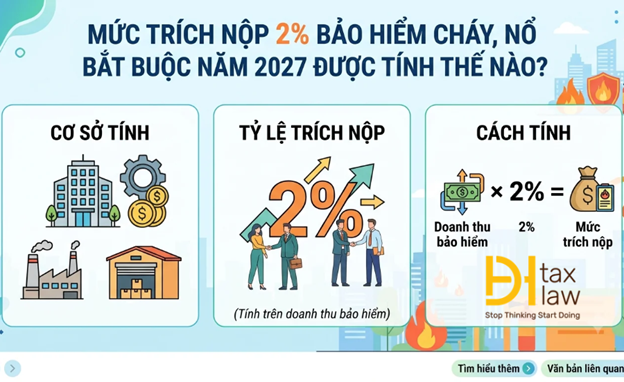
Căn cứ khoản 2 Điều 35 Nghị định 105/2025/NĐ-CP, doanh nghiệp bảo hiểm triển khai bảo hiểm cháy, nổ bắt buộc có trách nhiệm trích nộp kinh phí với tỷ lệ 2% tổng số phí bảo hiểm cháy, nổ bắt buộc thực tế thu được từ các hợp đồng bảo hiểm gốc trong năm tài chính trước liền kề.
Như vậy, để xác định số tiền phải trích nộp trong năm 2027, doanh nghiệp bảo hiểm cần căn cứ vào tổng phí bảo hiểm cháy, nổ bắt buộc thực tế thu được từ các hợp đồng bảo hiểm gốc trong năm tài chính 2026.
Công thức xác định:
Mức trích nộp năm 2027 = Tổng phí bảo hiểm cháy, nổ bắt buộc thực tế thu được từ hợp đồng bảo hiểm gốc năm 2026 × 2%.
Ví dụ: Nếu trong năm tài chính 2026, doanh nghiệp bảo hiểm thực tế thu được 10 tỷ đồng phí bảo hiểm cháy, nổ bắt buộc từ các hợp đồng bảo hiểm gốc thì mức trích nộp trong năm 2027 được xác định là:
10 tỷ đồng × 2% = 200 triệu đồng.
Cần lưu ý, căn cứ tính tỷ lệ 2% là số phí bảo hiểm thực tế thu được từ các hợp đồng bảo hiểm gốc trong năm tài chính trước liền kề, không phải tổng doanh thu của doanh nghiệp bảo hiểm hoặc tổng số tiền bảo hiểm ghi trên các hợp đồng.
2. Hồ sơ phòng cháy, chữa cháy và cứu nạn, cứu hộ của cơ sở năm 2027 gồm những gì?
Theo khoản 1 Điều 4 Nghị định 105/2025/NĐ-CP, được sửa đổi, bổ sung bởi khoản 1 Điều 11 Nghị định 347/2026/NĐ-CP, hồ sơ về phòng cháy, chữa cháy và cứu nạn, cứu hộ của cơ sở năm 2027 bao gồm các tài liệu sau:
Việc lập và lưu trữ đầy đủ hồ sơ giúp cơ sở theo dõi quá trình thực hiện các yêu cầu về phòng cháy, chữa cháy, cứu nạn, cứu hộ, đồng thời phục vụ công tác kiểm tra, quản lý của cơ quan có thẩm quyền.
3. Nguồn thu từ bảo hiểm cháy, nổ bắt buộc được sử dụng vào những hoạt động nào?
Theo khoản 4 Điều 35 Nghị định 105/2025/NĐ-CP, nguồn thu từ bảo hiểm cháy, nổ bắt buộc được sử dụng để hỗ trợ các hoạt động phòng cháy, chữa cháy và cứu nạn, cứu hộ. Cụ thể, các khoản chi được phân bổ theo những nhóm sau:
Thứ nhất, hỗ trợ mua sắm phương tiện phòng cháy, chữa cháy và cứu nạn, cứu hộ.
Khoản chi này nhằm hỗ trợ trang bị phương tiện cho lực lượng Cảnh sát phòng cháy, chữa cháy và cứu nạn, cứu hộ. Mức chi tối đa không vượt quá 65% số tiền thực tế thu được từ bảo hiểm cháy, nổ bắt buộc của các doanh nghiệp bảo hiểm trong năm tài chính.
Việc mua sắm trang thiết bị phải tuân thủ quy định pháp luật về đấu thầu.
Thứ hai, hỗ trợ tuyên truyền và phổ biến kiến thức pháp luật.
Nguồn kinh phí được sử dụng để tổ chức các hoạt động tuyên truyền, phổ biến, giáo dục kiến thức và pháp luật về phòng cháy, chữa cháy, cứu nạn, cứu hộ cũng như bảo hiểm cháy, nổ bắt buộc.
Mức chi cho hoạt động này tối đa là 15% tổng số tiền thực tế thu được trong năm tài chính. Nội dung và mức chi phải tuân thủ quy định về quản lý, sử dụng và quyết toán kinh phí phổ biến, giáo dục pháp luật.
Thứ ba, hỗ trợ tập huấn, bồi dưỡng nghiệp vụ và kiểm tra.
Khoản kinh phí này được sử dụng để hỗ trợ lực lượng Cảnh sát phòng cháy, chữa cháy và cứu nạn, cứu hộ thực hiện các hoạt động:
Mức chi cho nhóm hoạt động này tối đa không quá 15% số tiền thực tế thu được từ bảo hiểm cháy, nổ bắt buộc của các doanh nghiệp bảo hiểm trong năm tài chính. Việc chi tiêu phải thực hiện theo chế độ tài chính hiện hành.
Thứ tư, khen thưởng tổ chức, cá nhân có thành tích.
Nguồn thu còn được sử dụng để hỗ trợ khen thưởng những tổ chức, cá nhân trực tiếp tham gia hoặc phối hợp thực hiện công tác phòng cháy, chữa cháy và cứu nạn, cứu hộ.
Khoản chi khen thưởng tối đa không vượt quá 5% tổng số tiền thực tế thu được trong năm tài chính.
Như vậy, theo quy định nêu trên, nguồn thu từ bảo hiểm cháy, nổ bắt buộc được phân bổ cho bốn nhóm hoạt động chính, với tỷ lệ tối đa tương ứng là 65%, 15%, 15% và 5%.
Việc xác định đúng đối tượng có quyền thành lập doanh nghiệp giúp hạn chế tình trạng hồ sơ bị từ chối hoặc phải thay đổi thành viên, cổ đông sau khi đã chuẩn bị hồ sơ.
Đối với doanh nghiệp mới thành lập, ngoài thủ tục đăng ký doanh nghiệp, doanh nghiệp còn cần quan tâm đến các thủ tục liên quan như ngành nghề kinh doanh, con dấu, thuế, hóa đơn điện tử và các Giấy phép kinh doanh hoặc giấy phép chuyên ngành nếu hoạt động trong lĩnh vực có điều kiện.
4. DHtaxlaw hỗ trợ pháp lý và thủ tục cho doanh nghiệp
Bên cạnh việc tuân thủ các quy định về phòng cháy, chữa cháy và bảo hiểm cháy, nổ bắt buộc, doanh nghiệp cần bảo đảm các vấn đề pháp lý liên quan đến quá trình thành lập, tổ chức và vận hành hoạt động kinh doanh.
DHtaxlaw cung cấp các dịch vụ hỗ trợ doanh nghiệp như:
Với sự hỗ trợ của DHtaxlaw, doanh nghiệp có thể chủ động hơn trong việc hoàn thiện hồ sơ pháp lý, hạn chế sai sót trong quá trình thực hiện thủ tục và tập trung vào hoạt động kinh doanh.
Kết luận
Trong năm 2027, mức trích nộp 2% từ doanh nghiệp bảo hiểm triển khai bảo hiểm cháy, nổ bắt buộc được tính trên tổng số phí bảo hiểm thực tế thu được từ các hợp đồng bảo hiểm gốc trong năm tài chính 2026. Khoản kinh phí này được sử dụng để hỗ trợ trang bị phương tiện, tuyên truyền pháp luật, tập huấn nghiệp vụ, kiểm tra và khen thưởng trong công tác phòng cháy, chữa cháy, cứu nạn, cứu hộ.
Doanh nghiệp bảo hiểm cần xác định đúng căn cứ tính trích nộp; đồng thời, các cơ sở thuộc diện quản lý cần chú trọng xây dựng, cập nhật và lưu trữ hồ sơ PCCC theo quy định. Nếu cần tư vấn về thủ tục pháp lý doanh nghiệp, giấy phép kinh doanh hoặc thay đổi đăng ký doanh nghiệp, DHtaxlaw sẵn sàng hỗ trợ.
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY (DHTAXLAW)
Địa chỉ: Tòa nhà MORITZ, Số 140 Nguyễn Văn Khối, Phường Thông Tây Hội, Thành phố Hồ Chí Minh, Việt Nam
Điện thoại: 0911732048
Email: dhtaxlaw@dhtaxlaw.com.vn
>> Tìm hiểu chi tiết: Dịch vụ xin Giấy chứng nhận đăng ký đầu tư
>> Tìm hiểu chi tiết: Dịch vụ thành lập công ty vốn nước ngoài
>> Tìm hiểu chi tiết: Dịch vụ thành lập công ty Việt Nam
>> Tìm hiểu chi tiết: Dịch vụ thành lập hộ kinh doanh